Для плательщиков страховых взносов, признаваемых субъектами малого или среднего предпринимательства в соответствии с Федеральным законом от 24 июля 2007 года № 209-ФЗ "О развитии малого и среднего предпринимательства в Российской Федерации" (с учетом особенностей п. 13.1 ст. 427 НК РФ), установлен следующий тариф.
На выплаты в пользу физлиц в части, не превышающей МРОТ (определяемой по итогам каждого календарного месяца), взносы начисляются по единому тарифу (п. 3 ст. 425 НК РФ):
- на выплаты, не превышающие единую предельную величину базы для исчисления страховых взносов – 30 %,
- на выплаты свыше единой предельной величины базы – 15,1 %.
На выплаты в пользу физлиц в части, превышающей МРОТ (определяемой по итогам каждого календарного месяца), взносы начисляются по единому пониженному тарифу страховых взносов (п. 2.4 ст. 427 НК РФ):
- на выплаты, не превышающие единую предельную величину базы для исчисления страховых взносов) – 15 %,
- на выплаты свыше единой предельной величины базы – 15 %.
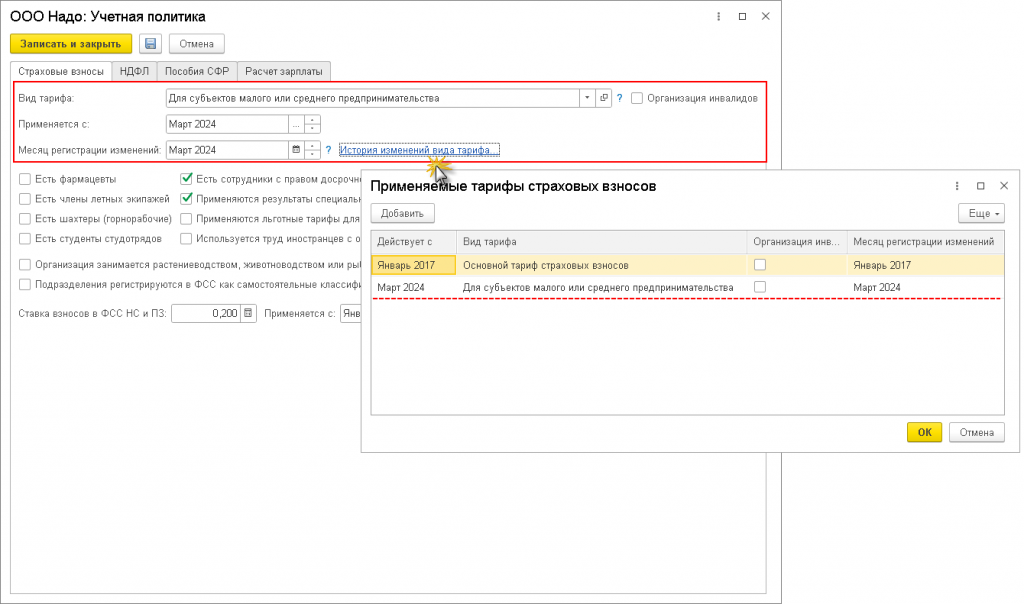
Чтобы взносы рассчитывались согласно законодательству, необходимо в учетной политике организации (раздел Настройка – Организации – закладка Учетная политика и другие настройки – ссылка Учетная политика) указать вид тарифа – Для субъектов малого и среднего предпринимательства и месяц, с которого этот тариф применяется (рис. 1). Если в поле Вид тарифа ранее был указан тариф Организации инвалидов, то при изменении такого тарифа на тариф для МСП перестают правильно рассчитываться страховые взносы на травматизм в отношении инвалидов (вместо 60 % от страхового тарифа взносы рассчитываются полностью). Чтобы этого не случилось, установите флажок Организация инвалидов.
рис. 1
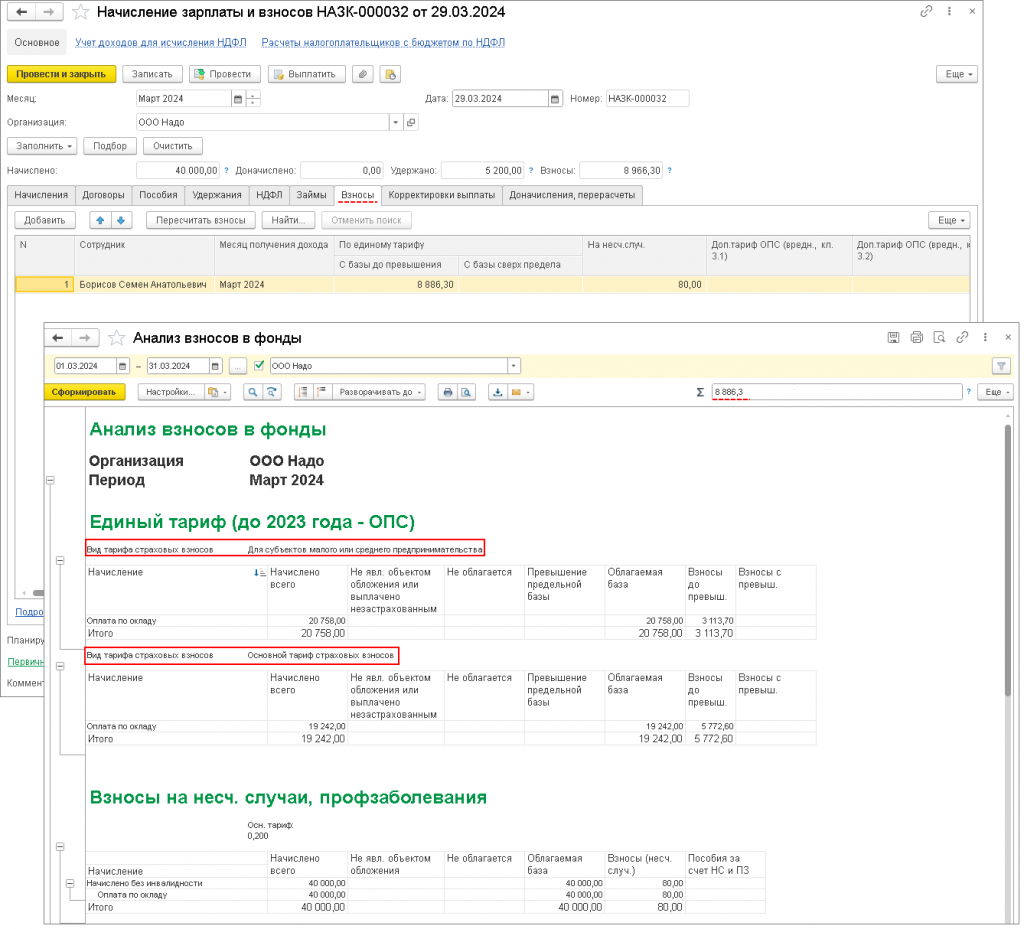
Сотруднику начислена зарплата за март 2024 года в сумме 40 000 руб. Расчет страховых взносов производится следующим образом (рис. 3):
- на часть выплаты, не превышающую МРОТ, взносы начисляются по основному единому тарифу: 19 242 руб. * 30 % = 5 772,60 руб.;
- на часть выплаты, превышающую МРОТ, взносы начисляются по единому пониженному тарифу: 20 758 руб. (40 000 руб. – 19 242 руб.) * 15 % = 3 113,70 руб. Итого: 8 886,30 руб.
рис. 2
Источник: информационная система 1С:ИТС

?&noparse=true)