
Получите pdf-файл
«План действий по переходу на НДС с 2026 года»
Вопрос: Организация относится к субъектам МСП и применяет пониженный тариф страховых взносов. Превышение предельной величины базы по взносам произошло в полугодии. Как заполнять расчет по страховым взносам в периоде, следующем за периодом превышения базы по взносам (РСВ за 9 месяцев и за год)?
Организации и ИП, которые включены в Единый реестр субъектов малого и среднего предпринимательства (МСП), вправе платить страховые взносы по пониженному тарифу в части выплат, превышающей полуторакратный МРОТ.
Пониженный тариф по страховым взносам составляет 15 % и уплачивается с выплат в размере, который больше, чем 1,5 МРОТ в месяц (независимо от того, достигнут предельный размер базы по взносам или нет) (п. 2.4 ст. 427 НК РФ).
Часть заработка, не превышающая 1,5 МРОТ, облагается по общему тарифу. При этом учитывается МРОТ, действующий на начало расчетного периода (то есть всегда нужно ориентироваться на МРОТ, действующий с 1 января текущего года). При определении суммы, облагаемой по льготному тарифу, учитывается величина федерального МРОТ, размер минимальной зарплаты в регионе (региональный МРОТ) значения не имеет.
Общий тариф по страховым взносам до превышения предельной величины базы по взносам составляет 30 %, а после превышения – 15,1 %.
Таким образом, если начисления физическому лицу не превышают предельный размер базы по страховым взносам с начала расчетного периода, то субъекты МСП платят страховые взносы следующим образом:
- с выплат до 1,5 МРОТ в месяц – общий тариф в размере 30 %,
- с выплат свыше 1,5 МРОТ пониженный тариф – 15 %.
После того как начисления превысили предельный размер базы по страховым взносам, взносы уплачиваются:
- с выплат до 1,5 МРОТ в месяц по общему тарифу в размере 15,1 %,
- с выплат свыше 1,5 МРОТ по пониженному тарифу 15 %.
Расчет по страховым взносам (далее – РСВ, Расчет) сдается по форме и в порядке, утв. приказом ФНС России от 29.09.2022 № ЕД-7-11/878@.
Подраздел 1 раздела 1 заполняется всеми плательщиками, которые производили выплаты и иные вознаграждения застрахованным лицам (п. 4.1 Порядка). В подразделе 1 раздела 1 РСВ отражаются страховые взносы на обязательное пенсионное страхование, обязательное медицинское страхование и обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством с выплат, произведенных застрахованным по этому виду страхования лицам.
Код тарифа, применяемого плательщиком страховых взносов, указывается по строке 001 подраздела 1 раздела 1 (п. 4.2 Порядка). При применении в течение года нескольких тарифов плательщики заполняют несколько подразделов 1 раздела 1 РСВ.
Плательщики страховых взносов, признаваемые субъектами малого или среднего предпринимательства, указывают код "20", а общий тариф указывается кодом "01" (приложение № 5 к Порядку). Таким образом, субъекты МСП, которые применяют пониженный тариф страховых взносов, заполняют два подраздела 1 раздела 1 Расчета.
При заполнении подраздела 1 раздела 1 Расчета указываются:
- по строке 010 – общее количество застрахованных лиц (для подраздела 1 с кодом "01" и с кодом "20" показатель будет одинаковый) (п. 4.4 Порядка);
- по строке 020 – количество физических лиц, с выплат которым начислены страховые взносы по единому тарифу, применяемому при заполнении подраздела 1 раздела 1 (в подразделе 1 с кодом "01" указывается общее количество лиц, выплаты которым не превысили 1,5 МРОТ в месяц (включительно), а в подразделе 1 с кодом "20" – количество лиц, выплаты которым превысили 1,5 МРОТ в месяц) (п. 4.5 Порядка);
- по строке 021 – количество физических лиц (из числа указанных по строке 020), выплаты которым не превысили предельную величину базы по страховым взносам (в рамках применяемого тарифа) (п. 4.6 Порядка);
- по строке 022 – количество физических лиц (из числа указанных по строке 020), выплаты которым превысили предельную величину базы по страховым взносам (в рамках применяемого тарифа) (п. 4.7 Порядка);
- по строке 030 – суммы выплат и иных вознаграждений (в подразделе 1 с кодом "01" – база в пределах 1,5 МРОТ на каждого застрахованного в месяц, а в подразделе 1 с кодом "20" – база свыше 1,5 МРОТ на каждого застрахованного в месяц) (п. 4.8 Порядка);
- по строке 050 – база по страховым взносам (в подразделе 1 с кодом "01" – база в пределах 1,5 МРОТ на каждого застрахованного в месяц, а в подразделе 1 с кодом "20" – база свыше 1,5 МРОТ на каждого застрахованного в месяц) (п. 4.12 Порядка);
- по строке 051 – база по страховым взносам, не превышающая предельную величину на каждого застрахованного (в подразделе 1 с кодом "01" – часть этой базы в пределах 1,5 МРОТ на каждого застрахованного в месяц, а в подразделе 1 с кодом "20" – часть базы свыше 1,5 МРОТ на каждого застрахованного в месяц) (п. 4.12 Порядка);
- по строке 052 – база по страховым взносам, превышающая предельную величину на каждого застрахованного (в подразделе 1 с кодом "01" – часть этой базы в пределах 1,5 МРОТ на каждого застрахованного в месяц, а в подразделе 1 с кодом "20" – часть базы свыше 1,5 МРОТ на каждого застрахованного в месяц) (п. 4.13 Порядка);
- по строке 060 – сумма страховых взносов, подлежащих уплате по каждому коду тарифа отдельно (п. 4.14 Порядка);
- по строке 061 – сумма страховых взносов с начислений, не превышающих предельную величину базы по страховым взносам по каждому коду тарифа отдельно (п. 4.15 Порядка);
- по строке 062 – сумма страховых взносов с начислений, превышающих предельную величину базы по страховым взносам по каждому коду тарифа отдельно (п. 4.16 Порядка).
Данные заполняются с начала расчетного периода, а также за первый, второй и третий месяцы из последних 3 месяцев расчетного (отчетного) периода в соответствующих графах указанных выше строк.
Таким образом, сотрудники, выплаты которым превысили предельную базу по страховым взносам, включаются в соответствующую графу по строке 022 в том месяце периода, когда выплаты превысили базу по страховым взносам. Далее они указываются только по этой строке. Выплаты таким работникам, как правило, превышают 1,5 МРОТ, поэтому они будут отражены в показателях подраздела 1 с кодом "01" и с кодом "20". При этом в показатель по строке 021 такие сотрудники не включаются (как в подраздел 1 с кодом "01" и с кодом "20").
В периодах, в которых общая сумма выплат нарастающим итогом превысила предельную величину базы по страховым взносам, по строке 062 подраздела 1 с кодом "01" отражается сумма взносов с выплат (базы) в размере 1,5 МРОТ по общей ставке 15,1 % (величина облагаемой базы будет отражена в соответствующей графе строки 052). А по строке 062 подраздела 1 с кодом "20" отражается сумма взносов с выплат (базы) в размере, превышающем 1,5 МРОТ, по льготной ставке 15 % (база по взносам, превышающая 1,5 МРОТ, будет указана в соответствующей графе строки 052).
Раздел 3 РСВ заполняется на застрахованных лиц за последние 3 месяца, в том числе в пользу которых начислены выплаты.
В подразделе 3.2.1 Расчета указываются (п. 13.16 – 13.21 Порядка):
- в графе 120 – порядковые номера месяца в отчетном периоде ("1" соответствует первому месяцу отчетного периода, "2" – второму месяцу отчетного периода, "3" – третьему месяцу отчетного периода);
- по строкам графы 130 – код категории застрахованного лица за первый, второй и третий месяцы из последних 3 месяцев расчетного (отчетного) периода соответственно, коды установлены Приложением № 7 к Порядку;
- по строкам графы 140 – сумма выплат застрахованному за первый, второй и третий месяцы из последних 3 месяцев расчетного (отчетного) периода отдельно по каждому месяцу и каждому коду застрахованного лица;
- по строкам графы 150 – база по страховым взносам (в размере, не превышающем предельную величину) за первый, второй и третий месяцы из последних 3 месяцев расчетного (отчетного) периода отдельно по каждому месяцу и каждому коду застрахованного лица;
- по строкам графы 170 – сумма страховых взносов, исчисленных с выплат застрахованному лицу в размерах, не превышающих предельную величину базы по страховым взносам за первый, второй и третий месяцы из последних 3 месяцев расчетного (отчетного) периода отдельно по каждому месяцу и каждому коду застрахованного лица.
При заполнении подраздела 3.2.1 Расчета в отношении работников, которые получили в соответствующем месяце отчетного периода сумму, превышающую 1,5 МРОТ, указанные выше графы будут заполнены дважды (по каждому месяцу):
- с кодом "НР", при этом в строках граф 140 – 160 отражаются суммы, не превышающие 1,5 МРОТ на человека в месяц, а по строкам графы 170 – страховые взносы с этих сумм;
- с кодом "МС" будут указаны лица, выплаты которым превысили 1,5 МРОТ в месяц на человека, следовательно, этими суммами будут заполнены строки граф 140 – 160, а в строках графы 170 будут указаны страховые взносы с этих сумм.
Если текущие начисления превышают предельную величину базы по страховым взносам, то показатели строк 150 – 170 не заполняются. В этом случае в графах 150 и 170 в соответствующих строках (с кодом "НР" и с кодом "МС") будут прочерки (п. 13.2 Порядка).
Пример.
Руководитель организации, которая применяет пониженный тариф по страховым взносам в качестве МСП, получает заработную плату в размере 500 000 руб. в месяц. За период с января по сентябрь сумма начислений превысила предельную величину базы по страховым взносам и составила 4 500 000 руб. Превышение произошло в июне 2025 года на 241 000 руб. (в полугодии 2025 года). Необлагаемых сумм нет. Порядок заполнения расчета по страховым взносам за 9 месяцев 2025 года следующий.Подраздел 1 раздела 1 РСВ с кодом "01" (рис. 1 и 2):
- по строкам 010 и 020 – 1 (в каждой графе);
- по строке 021 – 0 в каждой графе;
- по строке 022 – 1 в каждой графе;
- по строкам 030, 050 – 302 940 в графах "Всего с начала расчетного периода" (33 660 х 9), 33 660 в графах за последние 3 месяца;
- по строке 051 – 201 960 (33 660 х 6) – это сумма выплат работнику в рамках тарифа до того, как общая сумма вознаграждений превысила базу по взносам, и 0 – в графах за 1-й, 2-й и 3-й месяцы отчетного периода, поскольку все остальные выплаты производились после того, как была превышена предельная база по страховым взносам;
- по строке 052 – 100 980 (302 940 – 201 960), выплата с начала года, превысившая предельную величину базу по взносам, 33 660 – в графах за 1-й, 2-й и 3-й месяцы отчетного периода, так как эта выплата превышает базу;
- по строке 061 – 60 588 в графе с начала расчетного периода (взносы по общей ставке 30 % с суммы, не превышающей базу – 201 960, указанной по строке 051) и 0 – в графах за 1-й, 2-й и 3-й месяцы отчетного периода, поскольку все остальные выплаты производились после того, как была превышена предельная база по страховым взносам;
- по строке 062 – 15 247,98 в графе с начала расчетного периода (взносы по общей ставке 15,1 % с суммы, превышающей базу по взносам – 100 980, указанной по строке 052) и 5 082,66 – в графах за 1-й, 2-й и 3-й месяцы отчетного периода (взносы по ставке 15,1 % с суммы 33 660);
- по строке 060 – суммы двух строк 061 и 062 по соответствующим графам – 75 835,98 (60 588 + 15 247,98) в графе всего с начала периода и 5 082,66 (0 + 5 082,66) – в графах за 1-й, 2-й и 3-й месяцы отчетного периода
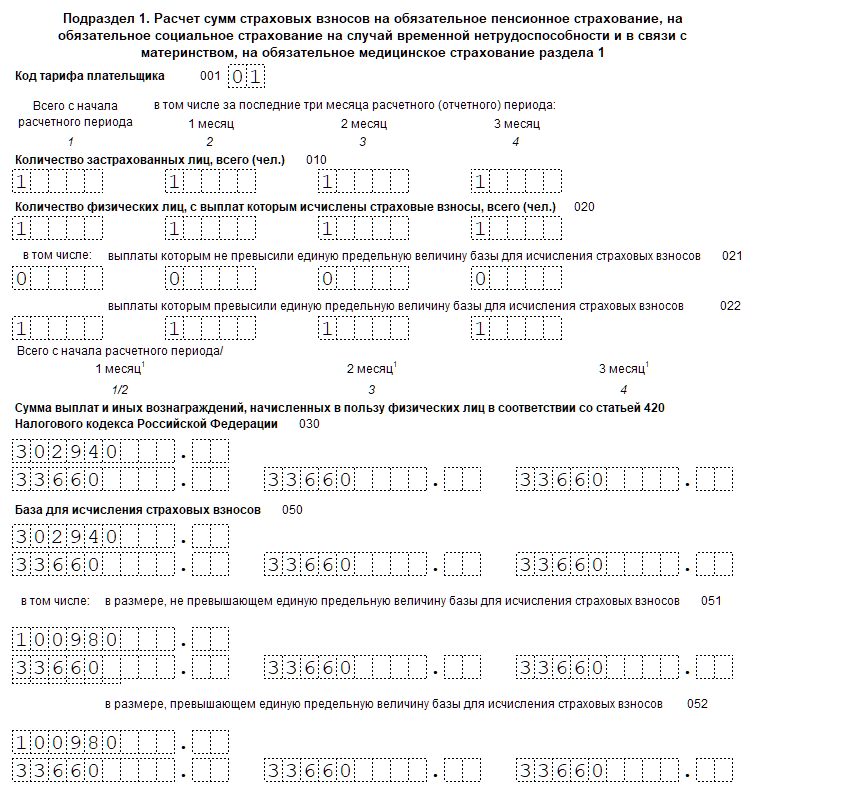
Рис. 2
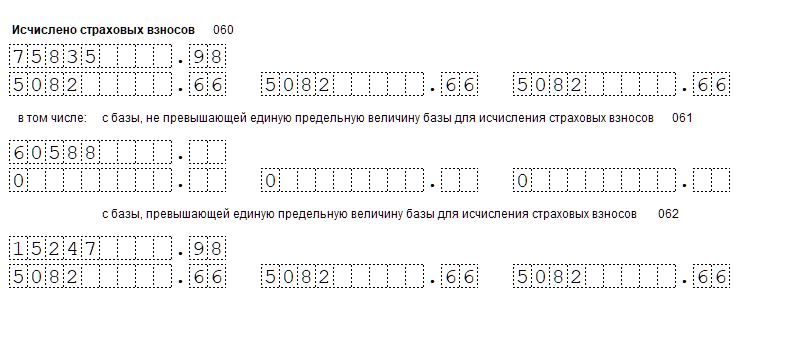
Подраздел 1 раздела 1 РСВ с кодом "20" (рис. 3 и 4):
- по строкам 010 и 020 – 1 (в каждой графе);
- по строке 021 – 0 в каждой графе;
- по строке 022 – 1 в каждой графе;
- по строкам 030, 050 – 4 197 060 в графах "Всего с начала расчетного периода" (500 000 х 9 – 33 660 х 9 = 4 500 000 – 302 940), 466 340 (500 000 – 33 660) в графах за последние 3 месяца;
- по строке 051 – 2 557 040 – это сумма выплат работнику в рамках тарифа, т. е. за минусом 1,5 МРОТ до того, как общая сумма вознаграждений превысила базу по взносам (2 790 000 – 33 660 х 6), и 0 – в графах за 1-й, 2-й и 3-й месяцы отчетного периода, поскольку все остальные выплаты производились после того, как была превышена предельная база по страховым взносам;
- по строке 052 – 1 640 020, выплата с начала года, превысившая предельную величину базы по взносам за минусом части выплат, не превышающих 1,5 МРОТ в месяц (они указаны в строке 052 подраздела 1 с кодом "01", т. е. 4 500 000 – 2 759 000 – 100 980), 466 340 (500 000 – 33 660) в графах за 1-й, 2-й и 3-й месяцы отчетного периода, так как эта выплата превышает базу;
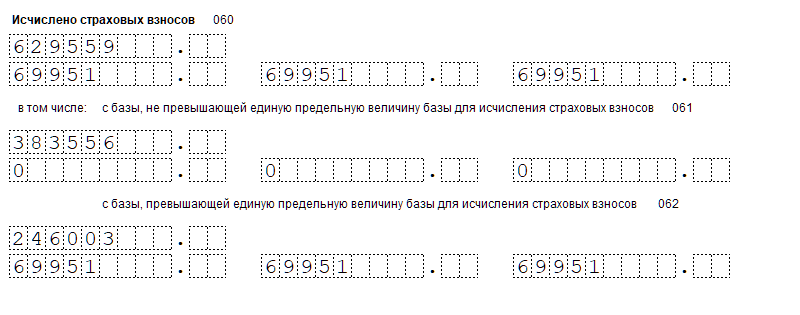
- по строке 061 – 383 556 в графе с начала расчетного периода (взносы по льготной ставке для МСП – 15 % с суммы, не превышающей базу – 2 557 040, указанной по строке 051) и 0 – в графах за 1-й, 2-й и 3-й месяцы отчетного периода, поскольку все остальные выплаты производились после того, как была превышена предельная база по страховым взносам;
- по строке 062 – 246 003 в графе с начала расчетного периода (по льготной ставке для МСП – 15 % с суммы, превышающей базу по взносам – 1 640 020, указанной по строке 052) и 69 951 – в графах за 1-й, 2-й и 3-й месяцы отчетного периода (взносы по ставке 15 % с суммы 466 340);
- по строке 060 – 629 559 (383 556 + 246 003) в графе всего с начала периода и 69 951 (0 + 69 951) – в графах за 1-й, 2-й и 3-й месяцы отчетного периода
Рис. 3
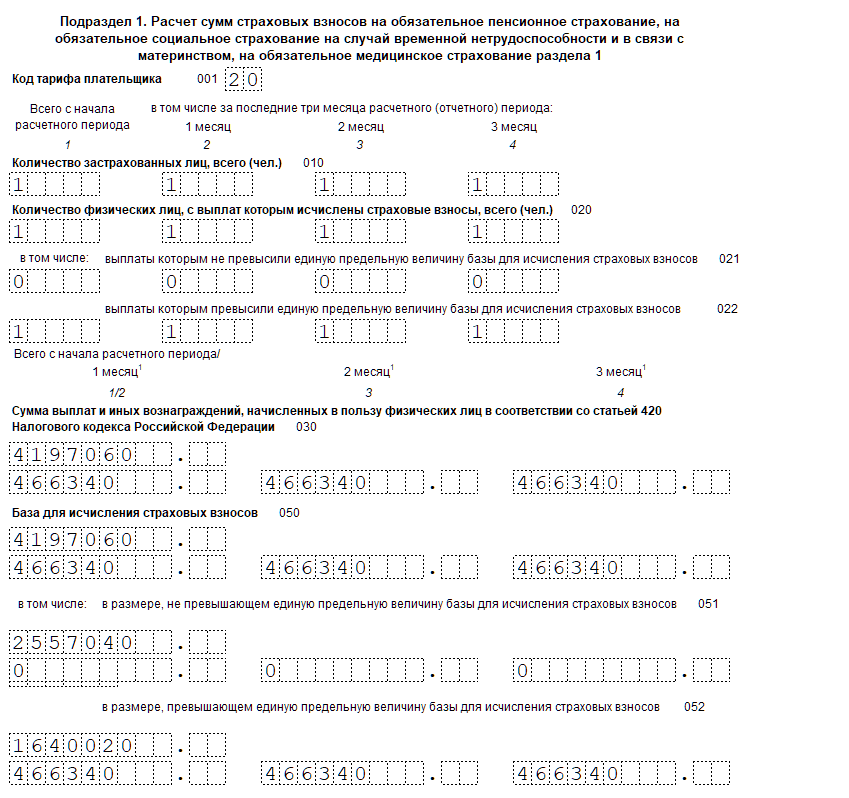
Рис. 4
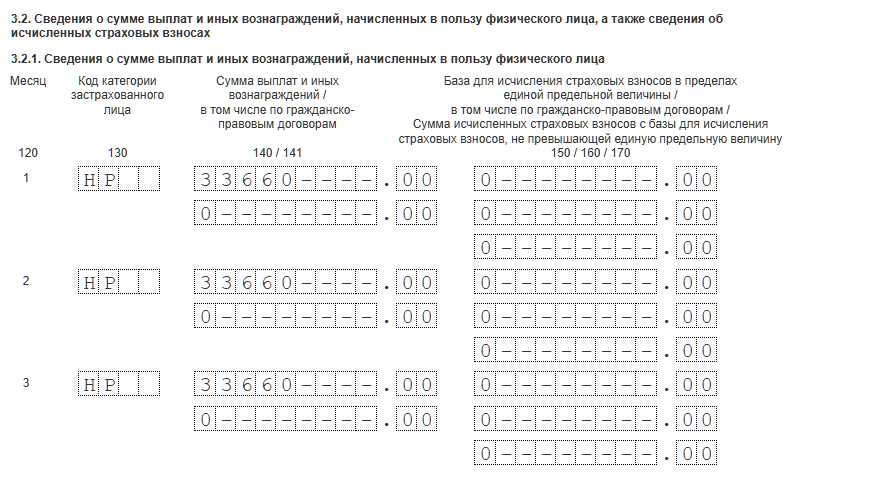
Раздел 3 заполняется следующим образом. В подразделе 3.2.1 с кодом "НР" указывается (рис. 5):
- в графе 140 – 33 660;
- в графах 150 и 170 – 0, поскольку выплаты превысили базу по взносам.
Рис. 5
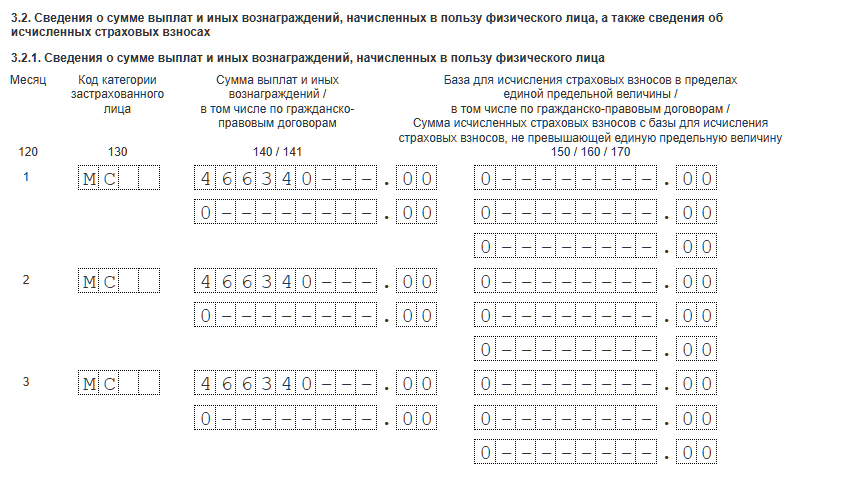
В подразделе 3.2.1 с кодом "МС" указывается (рис. 6):
- в графе 140 – 466 340;
- в графах 150 и 170 – 0, поскольку выплаты превысили базу по взносам.
Рис. 6
Источник: Информационная система 1С:ИТС